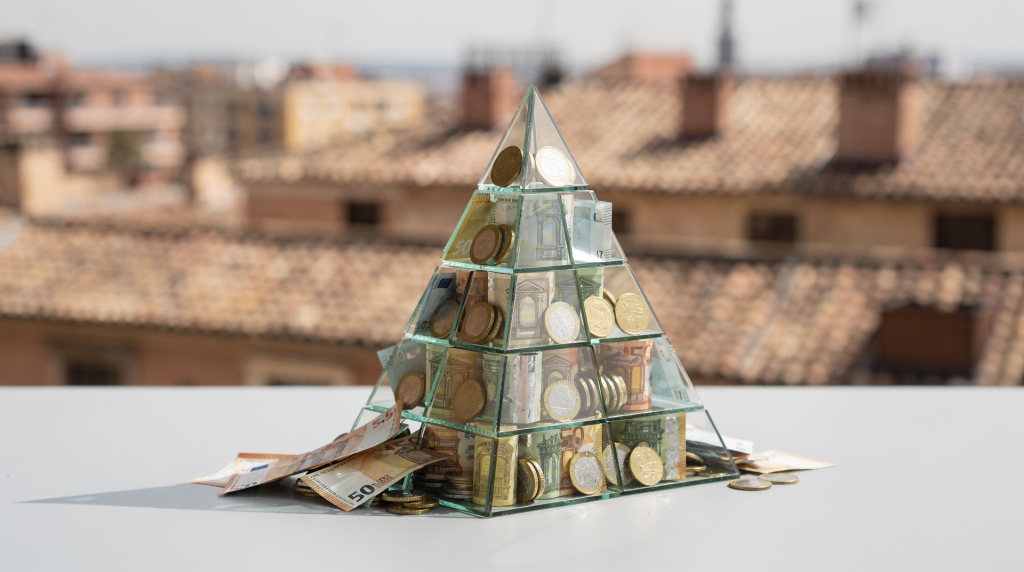
Las pirámides financieras no sobreviven por arte de magia ni por una conspiración especialmente sofisticada. Sobre todo funcionan por dos ingredientes mucho más comunes: la promesa de una rentabilidad fácil y la gestión interesada de la confianza. En España, el mejor antídoto no es “tener olfato” ni creerse inmune por formación académica. Lo que de verdad protege es aprender a detectar señales de alarma, verificar autorizaciones y desconfiar de cualquier relato que combine dinero rápido, riesgo nulo y presión para decidir ya. Y aquí la lógica es idéntica a la que aplicamos cuando evaluamos un curso milagroso o una metodología de aprendizaje sin evidencia: si suena demasiado bien, lo primero que hay que hacer es comprobar, no celebrar.
Qué es una pirámide financiera y por qué funciona
Una pirámide financiera es un esquema insostenible en el que el dinero que aportan los nuevos participantes se utiliza para pagar a los anteriores. No hay actividad económica real que genere valor: solo se redistribuye capital. Cuando dejan de entrar personas nuevas, el sistema colapsa porque las promesas de pago superan con creces los ingresos reales. La CNMV explica que el esquema Ponzi es una variante de la estafa piramidal: aparenta ser una inversión legítima, pero en realidad depende de captar continuamente a más gente[7].
La clave del engaño no está solo en las cuentas; está en la psicología. Estos fraudes no necesitan convencer a expertos financieros: les basta con activar mecanismos que todos compartimos. Y ojo, porque esos mismos mecanismos aparecen en cursos que prometen convertirte en experto en dos semanas o en métodos de “aprendizaje acelerado” que solo aceleran tu pérdida de tiempo y dinero. Los fraudes financieros suelen aprovechar:
- La urgencia: “entra ahora o pierdes la oportunidad para siempre”. Es la misma urgencia que te venden los lanzamientos de cursos con plazas limitadas y descuentos que expiran en 24 horas.
- La prueba social: “todo el mundo está ganando” o “miles de personas ya lo han hecho”. No importa si es mentira o si solo ganan los de arriba: el sesgo de arrastre hace el trabajo sucio.
- La ilusión de control: “si sigues el método, no fallas”. Es la misma lógica que promete que, si completas un curso y aplicas sus pasos, tendrás resultados garantizados. Pero en la vida real ni el método ni la inversión controlan variables externas.
- La complejidad artificial: términos técnicos y jerga financiera que desaniman las preguntas. Cuando no entiendes algo, tiendes a callar por miedo a parecer tonto. Eso es exactamente lo que busca el vendedor: que confundas tu ignorancia con su superioridad técnica.
Señales de alarma que deberían hacerte parar
Hay patrones que se repiten en casi todas las estafas piramidales. Ninguno por sí solo es prueba definitiva, pero si aparecen varios a la vez, la decisión racional no es seguir investigando con esperanza: es frenar y verificar. La misma regla vale para elegir una formación: si un programa promete empleo garantizado, aprendizaje sin esfuerzo y un título avalado por nadie, algo huele mal antes incluso de abrir el temario.
| Señal | Qué significa | Riesgo real |
|---|---|---|
| Rentabilidad alta y segura | Prometen ganar mucho sin apenas variación | Es la señal clásica del fraude. En finanzas, rentabilidad y riesgo van de la mano; si te dicen lo contrario, te mienten. |
| Urgencia extrema | Te presionan para decidir hoy | Evita que contrastes información. Es un interruptor emocional, no una oportunidad real. |
| Pagos por captación | Cobras por traer a otros | Suele apuntar a estructura piramidal. El negocio no es el producto, sino reclutar gente. |
| Producto confuso | No entiendes en qué se invierte | Si no puedes explicarlo con tus palabras, no lo compres. Lo mismo aplica a un curso que no sabes qué habilidades concretas enseña. |
| Falta de autorización | No figura en registros oficiales | Puede operar fuera de supervisión. Que no aparezca en la CNMV no siempre implica ilegalidad, pero sí un riesgo mucho mayor. |
| Testimonios eufóricos | “A mí me funcionó” | No sustituyen a una verificación real. Los casos aislados no son evidencia, son anécdotas con sesgo de selección. |
La CNMV recomienda comprobar siempre si la entidad está registrada y si existe una advertencia pública sobre ella antes de entregar un solo euro[7]. El Banco de España, por su parte, insiste en el valor de la educación financiera como herramienta de protección del consumidor, dentro del plan conjunto con CNMV y Consumo[1][6]. Y aquí quiero hacer un apunte: la educación financiera no es saber usar una hoja de cálculo, es desarrollar un criterio crítico que te permita distinguir un vehículo de inversión real de un castillo de naipes con humo. Lo mismo ocurre con la formación: no basta con acumular cursos; hay que aprender a evaluar qué merece tu tiempo y tu dinero.
Los mitos económicos más peligrosos
No todas las trampas tienen forma de pirámide. Muchas se sostienen con mitos económicos que parecen razonables a primera vista, pero que se desmoronan con una mínima revisión. Los llamo “mitos” porque funcionan como creencias compartidas que resisten la evidencia. Son primos hermanos de los neuromitos educativos: ideas falsas sobre cómo aprendemos que se repiten tanto que acaban pareciendo verdades incuestionables.
“Si lo recomienda alguien cercano, será fiable”
Error clásico y especialmente peligroso. Los fraudes prosperan precisamente porque utilizan relaciones personales para rebajar nuestras defensas. Un amigo, un vecino o un familiar pueden estar convencidos sin entender el producto, y su entusiasmo nos llega con más fuerza que cualquier folleto. El sesgo de afinidad nos hace confundir confianza personal con solvencia técnica. En aprendizaje adulto pasa igual: si un compañero de trabajo te jura que un curso le cambió la vida, es más probable que lo compres sin revisar si el temario tiene respaldo empírico. La lección es la misma: la recomendación de alguien cercano puede ser una pista, pero jamás una verificación.
“Más riesgo siempre significa más rentabilidad”
No exactamente. Más riesgo puede implicar más volatilidad, más pérdidas o directamente fraude. La rentabilidad no se promete; se estima, y siempre con condiciones y probabilidades. En finanzas, asumir más riesgo aumenta el potencial de ganancia, pero también la dispersión de resultados posibles. Quien te garantiza una rentabilidad alta “porque asumes más riesgo” está manipulando la definición para que suene lógico lo que no lo es. Lo mismo ocurre con los métodos de aprendizaje: más horas de estudio no implican automáticamente mejor dominio si la técnica es mala. La relación entre esfuerzo y resultado no es lineal ni garantizada.
“Si la empresa es conocida en redes, ya es segura”
Las redes venden visibilidad, no solvencia. Un escaparate muy cuidado, con vídeos pulidos, influencers y comentarios positivos, puede esconder un negocio sin supervisión ni actividad real. Igual que un curso con millones de seguidores en Instagram no es necesariamente bueno: el marketing no valida la calidad pedagógica. Lo que importa es la autorización, la trazabilidad del dinero y la claridad del contrato, no el número de likes.
“Si ya han pagado a otros, no puede ser una estafa”
Sí puede, y de hecho es la base del esquema Ponzi. Muchas pirámides se sostienen durante un tiempo precisamente porque pagan a los primeros con el dinero de los últimos. Eso genera confianza, atrae más capital y retrasa la detección. Los primeros inversores se convierten en los mejores comerciales involuntarios: cuentan su éxito, muestran capturas de pagos y animan a otros a entrar. Es el mismo mecanismo por el que un mal curso recopila testimonios positivos de alumnos que, en realidad, solo han superado las primeras lecciones y aún no se han enfrentado a la evaluación real de sus habilidades.
“Si el dinero está ‘bloqueado’, es que está trabajando”
Otro clásico. A veces el supuesto bloqueo es una forma de retrasar retiradas, ganar tiempo y evitar que el esquema se derrumbe demasiado pronto. En finanzas serias, la liquidez es un factor explícito y conocido; si no te dejan sacar tu dinero sin explicaciones claras, no es que esté “trabajando”, es que no quieren que lo veas desaparecer. En aprendizaje, el equivalente son los cursos con “acceso de por vida” pero sin devolución, sin garantía de actualización y sin posibilidad de reclamar si el contenido no cumple lo prometido. El bloqueo no es una virtud, es una señal de alerta.
Cómo verificar una oferta en España paso a paso
Antes de invertir, conviene hacer una comprobación mínima y repetible. No hace falta ser economista; hace falta disciplina. Y lo bueno es que esta misma disciplina te sirve para evaluar cualquier curso o programa formativo: no se trata de ser experto en todo, sino de aplicar un protocolo básico que cualquier adulto puede seguir.
Paso 1. Identifica quién vende
Pide el nombre legal completo de la empresa, no el nombre comercial ni el usuario de Instagram. Si solo te dan una marca, un logo y una página web, ya tienes un problema de transparencia. Igual que cuando compras un curso: necesitas saber quién lo imparte, qué titulación tiene y quién respalda el certificado.
Paso 2. Comprueba si está autorizada
La CNMV recomienda verificar en sus registros, así como en los del Banco de España o la Dirección General de Seguros y Fondos de Pensiones, según el tipo de producto[7]. Si no aparece, no des por hecho que sea ilegal, pero sí considera que el riesgo sube de forma notable. En el mundo formativo, el equivalente es comprobar si un centro está acreditado, si el título es oficial o si al menos tiene algún aval independiente. La ausencia de registro no es una condena, pero exige mucha más cautela.
Paso 3. Busca advertencias públicas
La CNMV publica advertencias sobre entidades que no deberían prestar determinados servicios financieros[7]. Si la empresa tiene alertas, no sigas adelante. Es una comprobación de dos minutos que puede ahorrarte disgustos durante años. Con los cursos ocurre parecido: una búsqueda rápida de quejas, demandas o malas prácticas te da información que el vendedor no va a mostrarte voluntariamente.
Paso 4. Lee qué estás comprando
Si el folleto, contrato o web usan palabras bonitas pero no explican:
- dónde va el dinero,
- quién lo custodia,
- cómo se gana,
- cuándo se puede retirar,
entonces no hay transparencia suficiente. Lo mismo con un programa formativo: si no te dice claramente qué habilidades adquirirás, cómo se evalúan y qué evidencia respalda su eficacia, estás comprando humo envuelto en promesas.
Paso 5. No confundas marketing con regulación
Un diseño profesional, vídeos pulidos y testimonios emocionantes no equivalen a supervisión. En España, la autorización y la supervisión importan más que la apariencia. Una web bonita es solo eso: una web bonita. En aprendizaje adulto, un curso con un campus virtual impecable y profesores motivadores puede ser pésimo si no hay evidencia de que su método funciona. El empaque no es el producto.
Ejemplos de promesas que suelen ser trampa
Algunas frases son casi un detector de humo. Si las escuchas, no hace falta ser descortés: basta con activar el escepticismo y pedir datos. Las mismas frases, cambiando “inversión” por “curso”, aparecen en el mercado de la formación milagrosa:
- “Rentabilidad garantizada del X% mensual” → “Empleo garantizado al terminar”.
- “Ingreso pasivo sin experiencia” → “Aprende sin esfuerzo desde cero”.
- “Sistema único que los bancos no quieren que conozcas” → “Método secreto que las universidades no quieren que sepas”.
- “Solo entran los que actúan rápido” → “Plazas limitadas, última convocatoria”.
- “No es inversión, es una oportunidad” → “No es un curso, es una transformación”.
- “Recuperarás tu dinero en semanas” → “Recuperarás tu inversión en tiempo récord”.
Cuando una propuesta combina lenguaje de exclusividad con rentabilidades extraordinarias, lo prudente es asumir que te están vendiendo una narrativa, no un producto financiero serio. Y cuando un curso te promete resultados desproporcionados con el esfuerzo requerido, lo prudente es asumir que te están vendiendo motivación, no aprendizaje.
Por qué caemos en estos mitos
Las pirámides y los mitos económicos no engañan solo por codicia. También explotan sesgos mentales muy humanos que operan sin que nos demos cuenta. Y aquí es donde la psicología social y la evidencia sobre aprendizaje adulto se encuentran: los mismos atajos cognitivos que nos hacen creer en un esquema financiero fraudulento nos hacen creer en neuromitos como “usamos solo el 10% del cerebro” o “cada persona tiene un estilo de aprendizaje único”. En ambos casos, el problema no es la falta de inteligencia, sino la falta de fricción para frenar el impulso.
- Sesgo de confirmación: vemos solo la parte que confirma lo que queremos creer. Si ya te imaginas rico o exitoso, buscarás señales que lo apoyen y descartarás las que lo contradigan.
- Sesgo de autoridad: damos más peso a quien parece experto. Un tipo con traje y un gráfico complicado nos convence más que un dato simple, aunque el tipo sea un vendedor y el gráfico no signifique nada.
- Sesgo de escasez: valoramos más lo que “se acaba”. La urgencia artificial dispara una reacción emocional que anula el análisis racional.
- Efecto rebaño: si otros entran, pensamos que será buena idea. Es el miedo a quedarnos fuera, el FOMO aplicado al dinero y a las oportunidades de formación.
La cuestión importante es que la mejor defensa no es “ser más listo”, porque todos estos sesgos nos afectan. La defensa real es poner frenos externos al impulso: esperar, verificar, pedir una segunda opinión y, sobre todo, no decidir bajo presión. En aprendizaje, usar técnicas como la práctica espaciada o la autoevaluación sirve para combatir la ilusión de competencia; en finanzas, un protocolo de verificación sirve para combatir la ilusión de rentabilidad.
Qué hacer si ya has invertido
Si sospechas que has caído en una estructura piramidal, el tiempo cuenta. Pero cuidado con el sesgo de coste hundido: esa vocecita que te dice “ya he metido dinero, tengo que seguir para recuperarlo”. Es lo mismo que nos mantiene en un mal curso porque ya pagamos la matrícula. La decisión racional no se basa en lo que has perdido, sino en si seguir aportando más empeora tu situación.
Checklist de actuación
- Guarda contratos, capturas, correos y mensajes.
- Reúne justificantes de pago y movimientos bancarios.
- No hagas nuevos aportes para “recuperar” lo perdido.
- No aceptes explicaciones vagas sobre retrasos o bloqueos.
- Consulta cuanto antes con tu banco y con los organismos de supervisión.
- Presenta denuncia si hay indicios claros de estafa.
Cuanto antes actúes, más opciones tendrás de documentar el caso y cortar nuevas pérdidas. En el ámbito formativo, el equivalente es denunciar publicidad engañosa, reclamar la devolución y alertar a otros para que no caigan en la misma trampa.
Cómo hablar de dinero sin caer en la cultura del milagro
Una parte del problema es cultural. Nos han enseñado a buscar atajos: ingresos fáciles, fórmulas rápidas, métodos secretos. Es la misma cultura que nos empuja a creer que podemos aprender un idioma en tres meses o dominar una profesión con un curso exprés. Las finanzas personales no funcionan así, y el desarrollo profesional tampoco.
Un enfoque sano suele ser mucho menos espectacular y bastante más útil:
- presupuesto realista,
- fondo de emergencia,
- deuda bajo control,
- inversión entendida y diversificada,
- formación financiera básica,
- desconfianza razonable ante promesas extraordinarias.
Eso no vende tanto como el “hazte rico en 30 días”, pero evita muchos disgustos. Del mismo modo, construir una carrera profesional sólida requiere práctica deliberada, feedback constante y paciencia: mucho menos glamuroso que un “curso de fin de semana para ser experto”, pero con evidencia a favor.
Resumen práctico: regla de los 3 filtros
Antes de meter dinero en cualquier propuesta, pasa este filtro. Y si te sirve, úsalo también para decidir si un curso merece tu tiempo y tu dinero:
- ¿Entiendo exactamente en qué consiste?
- ¿Puedo verificar quién la ofrece y si está autorizado?
- ¿La rentabilidad prometida parece razonable o suena a milagro?
Si alguna respuesta es dudosa, la decisión correcta no es “arriesgar un poco”. Es parar. La prudencia no es miedo, es respeto por tu propio dinero y por tu capacidad de tomar decisiones informadas.
Conclusión
Las pirámides financieras sobreviven porque mezclan deseo, presión y apariencia de legitimidad. En España, la mejor defensa es sencilla: verificar, desconfiar de la rentabilidad fácil y entender que un producto financiero serio no necesita venderse como una oportunidad irrepetible. La educación financiera no elimina el riesgo, pero sí reduce mucho la probabilidad de caer en mitos económicos que salen caros.
Y si algo he aprendido estudiando cómo aprendemos los adultos es que la credulidad no es un defecto de carácter: es un subproducto de sesgos cognitivos universales. La buena noticia es que esos sesgos se pueden contrarrestar con hábitos de verificación. No se trata de volverse cínico, sino de no firmar cheques en blanco a quien te promete el cielo. Ni en las finanzas, ni en la formación.
FAQ
¿Toda estructura que paga por recomendar a otros es una pirámide?
No necesariamente. Pero si el negocio depende sobre todo de captar personas nuevas y no de vender un producto o servicio real, la sospecha es muy alta. La línea entre un programa de afiliados legítimo y una pirámide está en si el valor proviene del producto o del reclutamiento. Si el producto es una excusa, mal asunto.
¿Es suficiente con que la empresa tenga una web bonita?
No. La apariencia comercial no sustituye la autorización ni la supervisión. Una web impecable es solo una tarjeta de presentación; lo que importa es lo que hay detrás: registro, contratos claros y trazabilidad del dinero. Lo mismo aplica a los cursos: el diseño del campus virtual no avala la calidad pedagógica.
¿Qué organismo debo mirar primero en España?
Depende del producto, pero la CNMV y el Banco de España son referencias clave para comprobar si una entidad está habilitada[7]. Si el producto es un seguro, también la Dirección General de Seguros y Fondos de Pensiones. En formación, lo análogo es verificar si el centro o título tiene reconocimiento oficial.
¿Las estafas piramidales solo afectan a personas sin experiencia?
No. También caen personas con formación, especialmente cuando la oferta viene de alguien de confianza o se presenta con lenguaje técnico. La educación formal no inmuniza contra los sesgos cognitivos. De hecho, a veces los titulados son más vulnerables porque sobreestiman su capacidad para detectar fraudes: es el efecto Dunning-Kruger en acción.
¿Existe una rentabilidad “segura” y alta?
En la práctica, una rentabilidad alta y segura al mismo tiempo suele ser una señal de alarma. Si parece demasiado bueno para ser cierto, merece revisión inmediata. En finanzas y en educación, las promesas de resultados extraordinarios sin riesgo son el equivalente a un neuromito: repetidas, atractivas y falsas.